Domain zweitmarkt.ch kaufen?
Wir ziehen mit dem Projekt
zweitmarkt.ch um.
Sind Sie am Kauf der Domain
zweitmarkt.ch interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zweitmarkt.ch kaufen?
Ist betriebliche Altersvorsorge steuerfrei?
Ist betriebliche Altersvorsorge steuerfrei? Die betriebliche Altersvorsorge kann steuerlich begünstigt sein, da Beiträge in bestimmten Grenzen steuer- und sozialversicherungsfrei sind. Allerdings müssen im Rentenalter die Leistungen aus der betrieblichen Altersvorsorge versteuert werden. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds, die unterschiedlich besteuert werden können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **
Was ist die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge ist eine Form der Altersvorsorge, die von Arbeitgebern für ihre Mitarbeiter angeboten wird. Dabei zahlt der Arbeitgeber regelmäßig Beiträge in eine Vorsorgeeinrichtung ein, um den Mitarbeitern im Ruhestand eine zusätzliche finanzielle Absicherung zu bieten. Die Beiträge können steuer- und sozialversicherungsfrei sein, was für Arbeitnehmer steuerliche Vorteile mit sich bringt. Es gibt verschiedene Durchführungswege für die betriebliche Altersvorsorge, wie zum Beispiel die Direktversicherung, die Pensionskasse oder die Pensionszusage. Die betriebliche Altersvorsorge ist eine wichtige Säule der Altersvorsorge und kann dabei helfen, die Versorgungslücke im Alter zu schließen. **

Ähnliche Suchbegriffe für Betriebliche Altersvorsorge
Top-Angebote
Produkte zum Begriff Betriebliche Altersvorsorge:
-
Various - Essential Handel - Preis vom 17.11.2026 00:04:46 hBrand : DUO, Binding : Audio CD, Label : Decca (Universal), Publisher : Decca (Universal), NumberOfDiscs : 2, PackageQuantity : 1, Format : Doppel-CD, Feature : Record Label : Universal, medium : Audio CD, publicationDate : 2004-01-01, releaseDate : 1995-08-15, artists : Various, composers : Georg Friedrich Händel7,85 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter


-
Was kostet eine betriebliche Altersvorsorge?
Eine betriebliche Altersvorsorge kann je nach Unternehmen und Tarifvertrag unterschiedlich ausfallen. Die Kosten für eine betriebliche Altersvorsorge hängen von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Durchführungsweg (Direktversicherung, Pensionskasse, Pensionsfonds), der Höhe der Beiträge und den Leistungen, die im Rahmen der betrieblichen Altersvorsorge angeboten werden. In der Regel werden die Beiträge für die betriebliche Altersvorsorge entweder vom Arbeitnehmer, vom Arbeitgeber oder von beiden gemeinsam getragen. Es ist daher ratsam, sich genau über die Kosten und Konditionen der betrieblichen Altersvorsorge zu informieren, um eine fundierte Entscheidung treffen zu können. **
-
Ist die betriebliche Altersvorsorge Pflicht?
Nein, die betriebliche Altersvorsorge ist in Deutschland nicht verpflichtend. Allerdings haben viele Arbeitnehmer Anspruch auf eine betriebliche Altersvorsorge, wenn ihr Arbeitgeber ein entsprechendes Angebot zur Verfügung stellt. Es gibt verschiedene Durchführungswege für die betriebliche Altersvorsorge, wie zum Beispiel die Direktversicherung, die Pensionskasse oder die Pensionszusage. Arbeitnehmer können selbst entscheiden, ob sie von diesem Angebot Gebrauch machen möchten oder nicht. Es ist jedoch ratsam, sich frühzeitig über die verschiedenen Vorsorgemöglichkeiten zu informieren und gegebenenfalls eine individuelle Altersvorsorgestrategie zu entwickeln. **
-
Welche betriebliche Altersvorsorge gibt es?
Es gibt verschiedene Formen der betrieblichen Altersvorsorge, die Unternehmen ihren Mitarbeitern anbieten können. Dazu gehören die Direktzusage, die Unterstützungskasse, die Pensionskasse, die Pensionsfonds und die Direktversicherung. Bei der Direktzusage verpflichtet sich der Arbeitgeber, im Rentenalter des Arbeitnehmers eine bestimmte Leistung zu erbringen. Die Unterstützungskasse ist eine rechtlich selbstständige Einrichtung, die die betriebliche Altersvorsorge für die Mitarbeiter verwaltet. Die Pensionskasse und der Pensionsfonds sind externe Einrichtungen, die die Altersvorsorge der Mitarbeiter verwalten. Die Direktversicherung ist eine Versicherung, die der Arbeitgeber für den Arbeitnehmer abschließt und bezahlt. **
-
Habe ich eine betriebliche Altersvorsorge?
Um herauszufinden, ob du eine betriebliche Altersvorsorge hast, solltest du zuerst in deinem Arbeitsvertrag nachsehen. Dort sollte vermerkt sein, ob dein Arbeitgeber eine betriebliche Altersvorsorge für dich eingerichtet hat. Falls du unsicher bist, kannst du auch direkt bei deinem Personal- oder HR-Abteilung nachfragen. Es ist wichtig zu wissen, ob du von diesem zusätzlichen Vorsorgeangebot profitierst, da es deine finanzielle Absicherung im Alter verbessern kann. Solltest du tatsächlich eine betriebliche Altersvorsorge haben, informiere dich über die genauen Konditionen und Leistungen, um bestmöglich von diesem Angebot zu profitieren. **

Wer zahlt die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge wird in der Regel von Arbeitgebern finanziert, die ihren Mitarbeitern diese Zusatzleistung anbieten. Dabei können Arbeitnehmer auch einen Teil ihres Gehalts in die betriebliche Altersvorsorge einzahlen, um von steuerlichen Vorteilen zu profitieren. Die genauen Regelungen und Beiträge hängen jedoch von der Art des Vorsorgeplans und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In vielen Fällen übernehmen Arbeitgeber einen bestimmten Prozentsatz der Beiträge, während Arbeitnehmer die Möglichkeit haben, zusätzliche Beiträge zu leisten. Es ist wichtig, sich über die konkreten Bedingungen und Regelungen der betrieblichen Altersvorsorge im jeweiligen Unternehmen zu informieren. **
Wie funktioniert die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge ist eine Form der Altersvorsorge, die von Arbeitgebern für ihre Mitarbeiter angeboten wird. Dabei wird ein Teil des Gehalts des Arbeitnehmers in eine spezielle Vorsorgeeinrichtung eingezahlt, um im Rentenalter zusätzliche Einkünfte zu erhalten. Diese Einzahlungen können steuer- und sozialabgabenfrei sein, was die betriebliche Altersvorsorge attraktiv macht. Die Höhe der Einzahlungen und die Art der Vorsorgeeinrichtung können je nach Unternehmen variieren. Am Ende der Laufzeit kann der Arbeitnehmer dann von der betrieblichen Altersvorsorge profitieren und zusätzliche finanzielle Sicherheit im Ruhestand haben. **
Top-Angebote
Produkte zum Begriff Betriebliche Altersvorsorge:
-
Philips TAM4505M2/12 HiFi-Anlage in SchwarzDas Philips TAM4505M2/12 Microsystem bietet dir ein erstklassiges Klangerlebnis, das durch seine kraftvolle Leistung von 80 W RMS überzeugt. Dank der hochwertigen 2-Wege-Lautsprecher mit separaten Hoch- und Tieftönern wird eine ausgewogene Klangwiedergabe garantiert, die sowohl klare Höhen als auch tiefe, druckvolle Frequenzen liefert. Das integrierte Bassreflex-System verstärkt die tiefen Töne zusätzlich und verleiht deiner Lieblingsmusik eine spürbare Dynamik, die den gesamten Wohnbereich179,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic UE SC-PMX94EG-K HiFi-Anlage in SchwarzDie Panasonic UE SC-PMX94EG-K HiFi-Anlage in elegantem Schwarz ist die ideale Wahl für alle, die Musik nicht nur hören, sondern in voller Tiefe erleben möchten. Diese hochwertige Kompaktanlage vereint ein stilvolles Design mit modernster Audiotechnik und bietet eine beeindruckende Ausgangsleistung von 120 Watt . Dank der Kombination aus einer edlen Aluminium-Front und Lautsprechergehäusen aus Holz fügt sich das System harmonisch in jeden Wohnbereich ein und setzt optische Akzente. Das Herzstück329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Various - Essential Handel - Preis vom 17.11.2026 00:04:46 hBrand : DUO, Binding : Audio CD, Label : Decca (Universal), Publisher : Decca (Universal), NumberOfDiscs : 2, PackageQuantity : 1, Format : Doppel-CD, Feature : Record Label : Universal, medium : Audio CD, publicationDate : 2004-01-01, releaseDate : 1995-08-15, artists : Various, composers : Georg Friedrich Händel7,85 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Ist betriebliche Altersvorsorge steuerfrei?
Ist betriebliche Altersvorsorge steuerfrei? Die betriebliche Altersvorsorge kann steuerlich begünstigt sein, da Beiträge in bestimmten Grenzen steuer- und sozialversicherungsfrei sind. Allerdings müssen im Rentenalter die Leistungen aus der betrieblichen Altersvorsorge versteuert werden. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds, die unterschiedlich besteuert werden können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **
-
Was ist die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge ist eine Form der Altersvorsorge, die von Arbeitgebern für ihre Mitarbeiter angeboten wird. Dabei zahlt der Arbeitgeber regelmäßig Beiträge in eine Vorsorgeeinrichtung ein, um den Mitarbeitern im Ruhestand eine zusätzliche finanzielle Absicherung zu bieten. Die Beiträge können steuer- und sozialversicherungsfrei sein, was für Arbeitnehmer steuerliche Vorteile mit sich bringt. Es gibt verschiedene Durchführungswege für die betriebliche Altersvorsorge, wie zum Beispiel die Direktversicherung, die Pensionskasse oder die Pensionszusage. Die betriebliche Altersvorsorge ist eine wichtige Säule der Altersvorsorge und kann dabei helfen, die Versorgungslücke im Alter zu schließen. **
-
Was kostet eine betriebliche Altersvorsorge?
Eine betriebliche Altersvorsorge kann je nach Unternehmen und Tarifvertrag unterschiedlich ausfallen. Die Kosten für eine betriebliche Altersvorsorge hängen von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Durchführungsweg (Direktversicherung, Pensionskasse, Pensionsfonds), der Höhe der Beiträge und den Leistungen, die im Rahmen der betrieblichen Altersvorsorge angeboten werden. In der Regel werden die Beiträge für die betriebliche Altersvorsorge entweder vom Arbeitnehmer, vom Arbeitgeber oder von beiden gemeinsam getragen. Es ist daher ratsam, sich genau über die Kosten und Konditionen der betrieblichen Altersvorsorge zu informieren, um eine fundierte Entscheidung treffen zu können. **
-
Ist die betriebliche Altersvorsorge Pflicht?
Nein, die betriebliche Altersvorsorge ist in Deutschland nicht verpflichtend. Allerdings haben viele Arbeitnehmer Anspruch auf eine betriebliche Altersvorsorge, wenn ihr Arbeitgeber ein entsprechendes Angebot zur Verfügung stellt. Es gibt verschiedene Durchführungswege für die betriebliche Altersvorsorge, wie zum Beispiel die Direktversicherung, die Pensionskasse oder die Pensionszusage. Arbeitnehmer können selbst entscheiden, ob sie von diesem Angebot Gebrauch machen möchten oder nicht. Es ist jedoch ratsam, sich frühzeitig über die verschiedenen Vorsorgemöglichkeiten zu informieren und gegebenenfalls eine individuelle Altersvorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Betriebliche Altersvorsorge
-
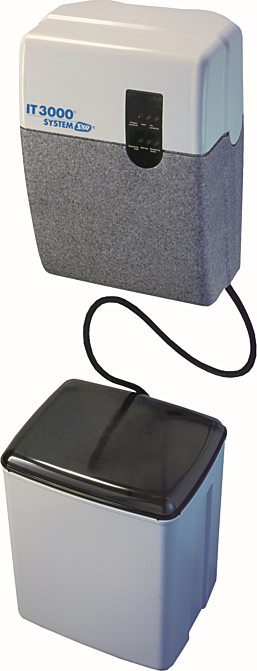
Syr - Sasserath SYR Wasserenthärtungs Anlage IT 3000 300000000 Ionentauscher, mikroprozessorgesteuertSYR Ionentauscher IT 3000, Artikel Nummer: 300000000. Die SYR Wasserenthärtungsanlage IT 3000 dient zum Schutz der Wasserleitungen und Warmwasserbereiter vor Kalkbelägen, welche den Wasserdurchfluss hemmen und zu hohem Energieverbrauch führen. Geräte und Armaturen werden geschont und damit kostspielige Reparaturen vermieden. Der Verbrauch von Wasch- und Reinigungsmitteln ist bei teilenthärtetem Wasser wesentlich geringer als bei nicht enthärtetem Wasser. Es bestehen keine Einschränkungen hinsichtlich des Einsatzbereiches nach DIN 1988 Teil 2, Abschnitt 8.3.2. Die Kapazität der Wasserenthärtungsanlage ist so ausge- legt, dass sowohl das gesamte Wasser für ein Ein- oder Mehrfamilienhaus als auch entsprechende Teilwassermengen für Warmwasser, Schwimmbad, Waschmaschine und Geschirrspüler teilenthärtet werden können. Bei der IT 3000 handelt es sich um eine Pendelanlage. Das Ionenaustauscherharz befindet sich in zwei getrennten Behältern. Die Regeneration des Austau- scherharzes ist in zwei aufeinanderfolgende Zyklen aufgeteilt. Während der Regeneration übernehmen die beiden Behäl- ter abwechselnd die Weichwasserversorgung. Somit steht auch während der Regeneration immer Weichwasser für den Verbraucher zur Verfügung. Die Regeneration wird entsprechend DIN 19636 mit Sparbesalzung durchgeführt. In regelmäßigen Abständen findet eine Desinfektion der Enthärtungsanlage statt, um einer Verkeimung vorzubeugen. Die Regeneration wird über verschleißfreie Keramikscheiben automatisch durchgeführt. Die Regenerationsdauer für beide Behälter beträgt ca. 35 min. Anschlußflansch für IT 3000 unbedingt mitbestellen! Min. Be- triebsdruck: 3 bar, max. Betriebsdruck: 7 bar, max. Betriebstemperatur: 30 C, Medium: Trinkwasser, Durchflussleistung: 1,7 m3/h, Druckverlust: 0,45 bar, Fließdruck nach der Anlage: min. 2 bar, Netz- anschluss: 230 V / 50 Hz, Elektrische Anschlussleistung: max. 15 W, Nennkapa- zität: 0,9 mol, Kapazität je kg Salz: 5 mol, Salzvorrat: 40 kg.2309,51 CHF*Versand: 39,00 CHFSichere Weiterleitung zum Anbieter
-
Joyce Didonato - Handel: Alcina - Preis vom 17.11.2026 00:04:46 hBrand : DEUTSCHE GRAMMOPHON, Binding : Audio CD, Label : Archiv Produktion, Publisher : Archiv Produktion, NumberOfDiscs : 3, PackageQuantity : 1, Format : Box-Set, Feature : Record Label : Deutsche Grammophon, medium : Audio CD, publicationDate : 2009-01-01, releaseDate : 2009-03-20, artists : Joyce Didonato, Maite Beaumont, Karina Gauvin, Sonia Prina, Kobie van Rensburg, Laura Cherici, Vito Priante, composers : Handel, George Frideric, conductors : Alan Curtis, orchestra : Il Complesso Barocco17,30 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Welche betriebliche Altersvorsorge gibt es?
Es gibt verschiedene Formen der betrieblichen Altersvorsorge, die Unternehmen ihren Mitarbeitern anbieten können. Dazu gehören die Direktzusage, die Unterstützungskasse, die Pensionskasse, die Pensionsfonds und die Direktversicherung. Bei der Direktzusage verpflichtet sich der Arbeitgeber, im Rentenalter des Arbeitnehmers eine bestimmte Leistung zu erbringen. Die Unterstützungskasse ist eine rechtlich selbstständige Einrichtung, die die betriebliche Altersvorsorge für die Mitarbeiter verwaltet. Die Pensionskasse und der Pensionsfonds sind externe Einrichtungen, die die Altersvorsorge der Mitarbeiter verwalten. Die Direktversicherung ist eine Versicherung, die der Arbeitgeber für den Arbeitnehmer abschließt und bezahlt. **
-
Habe ich eine betriebliche Altersvorsorge?
Um herauszufinden, ob du eine betriebliche Altersvorsorge hast, solltest du zuerst in deinem Arbeitsvertrag nachsehen. Dort sollte vermerkt sein, ob dein Arbeitgeber eine betriebliche Altersvorsorge für dich eingerichtet hat. Falls du unsicher bist, kannst du auch direkt bei deinem Personal- oder HR-Abteilung nachfragen. Es ist wichtig zu wissen, ob du von diesem zusätzlichen Vorsorgeangebot profitierst, da es deine finanzielle Absicherung im Alter verbessern kann. Solltest du tatsächlich eine betriebliche Altersvorsorge haben, informiere dich über die genauen Konditionen und Leistungen, um bestmöglich von diesem Angebot zu profitieren. **
-
Wer zahlt die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge wird in der Regel von Arbeitgebern finanziert, die ihren Mitarbeitern diese Zusatzleistung anbieten. Dabei können Arbeitnehmer auch einen Teil ihres Gehalts in die betriebliche Altersvorsorge einzahlen, um von steuerlichen Vorteilen zu profitieren. Die genauen Regelungen und Beiträge hängen jedoch von der Art des Vorsorgeplans und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In vielen Fällen übernehmen Arbeitgeber einen bestimmten Prozentsatz der Beiträge, während Arbeitnehmer die Möglichkeit haben, zusätzliche Beiträge zu leisten. Es ist wichtig, sich über die konkreten Bedingungen und Regelungen der betrieblichen Altersvorsorge im jeweiligen Unternehmen zu informieren. **
-
Wie funktioniert die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge ist eine Form der Altersvorsorge, die von Arbeitgebern für ihre Mitarbeiter angeboten wird. Dabei wird ein Teil des Gehalts des Arbeitnehmers in eine spezielle Vorsorgeeinrichtung eingezahlt, um im Rentenalter zusätzliche Einkünfte zu erhalten. Diese Einzahlungen können steuer- und sozialabgabenfrei sein, was die betriebliche Altersvorsorge attraktiv macht. Die Höhe der Einzahlungen und die Art der Vorsorgeeinrichtung können je nach Unternehmen variieren. Am Ende der Laufzeit kann der Arbeitnehmer dann von der betrieblichen Altersvorsorge profitieren und zusätzliche finanzielle Sicherheit im Ruhestand haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.